
保険はなぜ入るのか?
僕の中で、一番しっくり来る説明は「可能性は高くないけど、もし起こったら大金が必要となり困る場合に入る」です。
地震や火事で家がダメになる可能性は、高くありませんが、人生で一番高い買い物をもう一度する余裕のある人は少ないです。
働き盛りで子どもを育てている時に万一のことがあっては家庭が困窮し、子どもの将来にも暗雲が立ち込めます。
だから、火災保険や生命保険や自動車保険に入るわけですね。
となると、お金にかなり余裕がある人なら保険に入らなくてもいいはずなのに・・・
今回はこの謎を紐解いていきましょう。
目的が違う
万が一のことがあっても、残された家族が路頭に迷うことのないお金持ちが、一般人には考えられないほどの巨額の生命保険金をかけているのには、明確な「合理的理由」があります。
彼らにとって生命保険は、万が一の保障ではなく、国が認めた合法的かつ最強の「資産防衛・相続税対策ツール」なのです。
まず、お金持ちの重視する生命保険の3つのメリットを見ていきましょう。
① 現金を「無税の資産」に
銀行の預貯金や株式、不動産といった資産は、そのまま相続が発生すると100%相続税の課税対象になります。
しかし、その手元の現金を生命保険の「保険料」という形に変えておくことで、国が認めた強力な節税枠である「死亡保険金の非課税枠」へと一瞬でシフトさせることができます。
これは、当たり前で有名な話ですね。
この枠は、法定相続人1人につき500万円なので、例えば、相続人が「妻と子ども2人」の計3人のケースでは、非課税限度額は 500万円 × 3人 = 1,500万円 となります。
もし、銀行口座に1,500万円を預けたまま亡くなった場合、この1,500万円は丸々相続税の課税対象となってしまいます。
しかし、生前に「一時払の終身保険」にこの1,500万円を投入しておけば、亡くなったときに受け取る保険金(通常は1500万円より高くなる)のうち1500万円分には1円も相続税がかからなくなります。
ただ現金の置き場所を変えただけで、確実な節税が完了するのです。
▼がん保険は不要?▼
▼がん保険と郵政民営化▼
② 納税資金の確保
お金持ちの資産の内訳を見ると、実はその多くが「不動産」や「自社株」など、すぐには現金化できないもので占められているケースが多いです。
第一の理由は不動産でもっている方が、相続税を大きく節税できるます。
不動産だと相続税上の評価額が大幅に低くならからです。
また、インフレ対策の意味もあります。インフレが進むと、「円の価値」は下がるけれど、土地や家賃は上がるので資産防衛になります。
そして不動産を担保に銀行からの融資を受けやすく事業拡大しやすいということもあります。
自社株は当然、自社の経営主導権を握り続けるためでもあり、株価が上がったときに売却した利益にかかる税金が所得税より圧倒的に安いのも理由です。
こうしてお金持ちは現金を多く持つわけでなく、不動産や株などを多く保有してしっかりと節税をしています。
しかし、いくらお金持ちであっても、「死」は平等に訪れます。
すると資産を引き継いだ者には相続税がかかります。
日本のルールでは原則として、相続税は10ヶ月以内に現金で一括納付しなければなりません。
当たり前ですがお金持ちの相続税はすごい額です。
しかし、節税のために現金で大金を手元に置いていません。だからといって、先祖代々の土地や大切な自社株を慌てて格安で叩き売る羽目になれば、本末転倒です。
そこで、活躍するのが生命保険です。
適切に手続きさえすれば、通常1週間以内にはまとまった現金が手に入るので、これを相続税の支払いに使うわけです。
だからこそ、資産家のかける生命保険の額は大きいのです。
③ 「遺産相続トラブル」対策
お金持ちが亡くなると、その資産を引き継ぐ人が一人ならいいですが、子どもが何人かいるとトラブルになりがちです。
銀行口座や不動産などの通常の遺産は、亡くなった瞬間に口座が凍結され、遺族全員が実印を押した「遺産分割協議書」が完成するまで、1円も動かすことができなくなります。「誰がどの土地を継ぐか」で揉めて協議が長引けば、期限内の納税すら危うくなります。
しかし、生命保険金は受取人が明示されているので、法律上、「受取人固有の財産」として扱われ、遺産分割協議の対象外となるため、他の親族の同意やハンコは一切不要です。
つまり、「会社を継ぐ長男に、納税資金として確実に現金を残したい」「熱心に介護や世話をしてくれた特定の家族にだけ財産を渡したい」という故人の意思を100%実現できるツールなのです。
さらなる裏技も
ここまで見てきただけでも、お金持ちにとって生命保険が非常に強い武器であることがわかりますね。
生命保険には、他にもお金持ちの節税に使える武器があります。例えば『家収』というシステムです。
毎月(または毎年)お給料のように分割で保険金を受け取る「家族収入保険」のことです。
なぜ、一括ではなく「分割」でもらうことが節税になるのでしょうか?
日本の相続税は、「亡くなったその瞬間に、どれだけの価値の財産を持っていたか」で税額が計算されます。ここに大きなマジックが起こります。
例えば、亡くなったときに「一括で1億円の現金」が手に入る保険の場合、国は当然「1億円の価値がある」とみなして、1億円丸ごとに相続税を課します。
しかし、家族収入保険を使って「毎年500万円ずつ、20年間にわたって総額1億円を受け取る権利」として相続した場合、国は以下のように評価します。
「今すぐ手に入る1億円と、20年後にようやく手に入る500万円は価値が違う(お金は今ある方が価値が高いという経済の原則があるため)。だから、将来もらう予定の総額1億円の権利は、今の価値に直すと7,000万円くらいに安く見積もってあげよう」
この7000万円は専門用語で「年金受給権の評価額」と呼びます。
実際には将来トータルで1億円もらえるにもかかわらず、相続が発生した瞬間には「7,000万円の価値しかない」とされるため、差し引かれた3,000万円分には一切相続税がかかりません。もらい方を分割にするだけで、合法的に財産の評価を圧縮できるのです。
普通、年金のようにお金を受け取ると、収入があるので所得税がかかりますよね?
しかし、最初の段階でこれは相続税の対象となっているので、『二重課税禁止』のルールにより、2年目以降受取時にも非課税扱いとなるのです。
結果として、毎年支払う所得税は最小限に抑えられ、トータルの税負担を一括受け取りよりも劇的に低く抑えることが可能になります。
最大の弱点
これほど魅力的な家族収入保険ですが、最大の弱点は『期間限定』というものです。
家族収入保険は基本的に「掛け捨て」の保険であり、「60歳まで」「65歳まで」といった一定の現役期間だけを保障する設計になっています。
つまり、働き盛りに万一のことがあったときにも、定年まで働いているように家族にお金を入れるための保険なのです。
なので、85歳で亡くなったとしたら、この家収は1円も出ません。
いつ死ぬか分からないのに、なぜ?「いつ死ぬか分からないのに、切れたら終わりの掛け捨てに入るなんて、合理的でないのでは?」と思うかもしれません。
しかし、彼らはこの保険「だけ」を頼りにしているわけではありません。実は、「終身保険」と組み合わせる「二段構え」を実践しているのです。
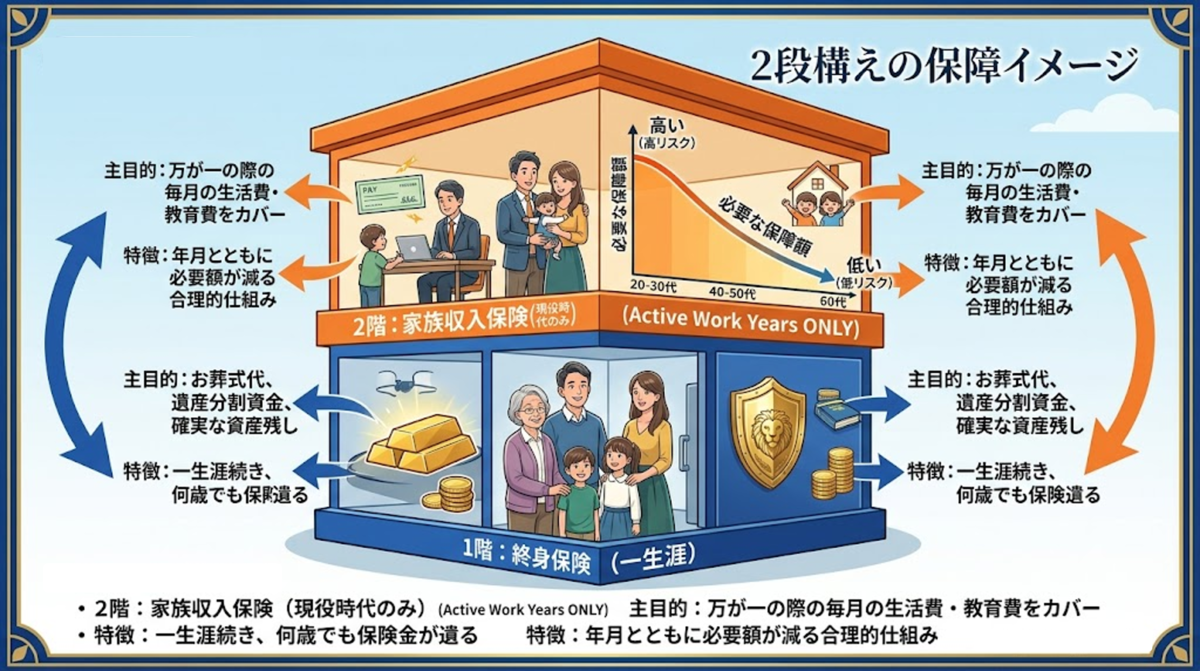
【1階部分:ベース】一生続く「終身保険」
何歳で死んでも必ずまとまった現金がもらえる本命の土台です。
法定相続人の非課税枠を確実に消化し、将来いつか100%発生する相続税の納税資金をガッチリと確保するために使います。
【2階部分:トッピング】現役時代だけの「家族収入保険」
自分が一番稼いでいて、もし今突然倒れたら会社や家族に巨額の相続トラブルが発生する「現役の数十年間」だけ、コスパ最強の掛け捨てをトッピングとして上乗せします。
もし無事に生きて期間が満了すれば、掛け捨て分の保険料は消滅しますが、お金持ちはそれを「損をした」とは思いません。
なぜなら、家収によりしっかりした安心を得たまま、その数十年生きている間に自身のビジネスや別の投資で、支払った保険料を凌駕する現金を十分に稼ぎ出しているからです。
シニア富裕層の節税
では、さらに年齢が上がり、子どもも成人して完全に独立した「70歳以上のお金持ち」の場合はどうでしょうか?
彼らにはもう、残された家族の生活費を補填するための「家族収入保険」などの掛け捨ては一切必要ありません。
ここからは、保険の目的が「家族の生活保障」から「節税」へと完全にシフトします。
①:「一時払終身保険」で余った預金を非課税枠に即時避難
シニアに圧倒的な人気を誇るのが、「一時払終身保険」です。
毎月コツコツ保険料を払うのではなく、1,000万円や2,000万円といったまとまった現金を、最初にドカンと1回で払い込んで一生涯の保障を買うタイプです。
この方がトータルの支払額が安いです。
通常、高齢になると持病などで保険の加入を断られるケースが増えますが、一時払終身保険には「告知なし」というプランが数多く存在します。
使い道がなく銀行口座で眠っている現金をこの保険にポーンと移動させるだけで、その瞬間に「相続税がかかる現金」から「子どもに無税で引き継げる非課税財産」へと姿を変えることができるのです。
②:「生前贈与」×「生命保険」のコンボ
さらに攻めた方法もあります。
資産が数億円規模にのぼる富裕層は、子どもや孫への「生前贈与」に生命保険を掛け合わせる裏ワザを使います。
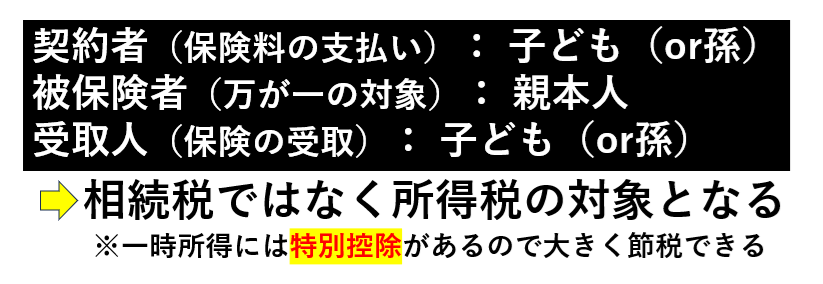
まず親から子どもへ、毎年「保険料に相当する現金(例:年間100万円)」を贈与します。年間110万円以下では贈与税がかかりません。
子どもはそのもらったお金をそのまま使って、親を被保険者とした生命保険の保険料を支払います。
やがて親が亡くなったとき、子どもにはドカンと大きな保険金が振り込まれますが、この契約形態で受け取る死亡保険金は、なんと相続税の対象ではなく「所得税(一時所得)」の対象になります。
一時所得は税法上、非常に大きな特別控除(50万円控除+残りの半分だけ課税)が認められているため、相続税としてまともに払うよりも遥かに安い税金で現金を子どもに引き継ぐことができます。
子どもはこうして手に入れた潤沢な現金を使い、親の土地や建物の相続税を国へスムーズに一括納税するのです。
通常、相続税財産に関しては亡くなってから7年間遡及して財産に加算されますので、生前贈与でも110万円✕7年で770万円は相続財産に足されます。
しかし、このスキームでは、さっきも出て来た二重課税禁止のルールでこの770万円が財産と見なされないんです。
さいごに
一般の人にとっての生命保険は「万が一の生活費の補填」ですが、お金持ちにとっての生命保険は「形を変えて資産を税務署から守るための金庫」です。
一括で受け取る終身保険で確実な非課税枠と納税資金を確保し、現役時代は家族収入保険の「年金受給権評価」という裏ワザで資産評価を圧縮する。
そして、人生の逃げ切りが見える70歳くらいのラストチャンスに、一時払終身保険や生前贈与スキームを使って最後の仕上げを行う。
なるほど、色々と学びありました
では、また(^o^)ノ
